Domain globale-mindeststeuer.de kaufen?
Wir ziehen mit dem Projekt
globale-mindeststeuer.de um.
Sind Sie am Kauf der Domain
globale-mindeststeuer.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain globale-mindeststeuer.de kaufen?
Statt Hausfrau, Hausmann?
Ja, es ist möglich, dass ein Mann die Rolle des Hausmanns übernimmt, während die Frau außerhalb des Hauses arbeitet. Diese Entscheidung hängt von den individuellen Umständen und Präferenzen des Paares ab. Es gibt keine festgelegten Geschlechterrollen, die bestimmen, wer welche Aufgaben im Haushalt übernehmen sollte. **
Ist eine Hausfrau versicherungspflichtig?
Eine Hausfrau ist grundsätzlich nicht versicherungspflichtig, da sie keine Erwerbstätigkeit ausübt und somit nicht in die gesetzliche Sozialversicherung einbezogen ist. Allerdings kann eine Hausfrau freiwillig in die gesetzliche Krankenversicherung eintreten, wenn sie nicht anderweitig versichert ist. Auch die Rentenversicherung kann auf freiwilliger Basis für Hausfrauen möglich sein, um Rentenansprüche zu erwerben. Es ist empfehlenswert, sich bei der zuständigen Kranken- und Rentenversicherung über die individuellen Möglichkeiten und Bedingungen zu informieren. **
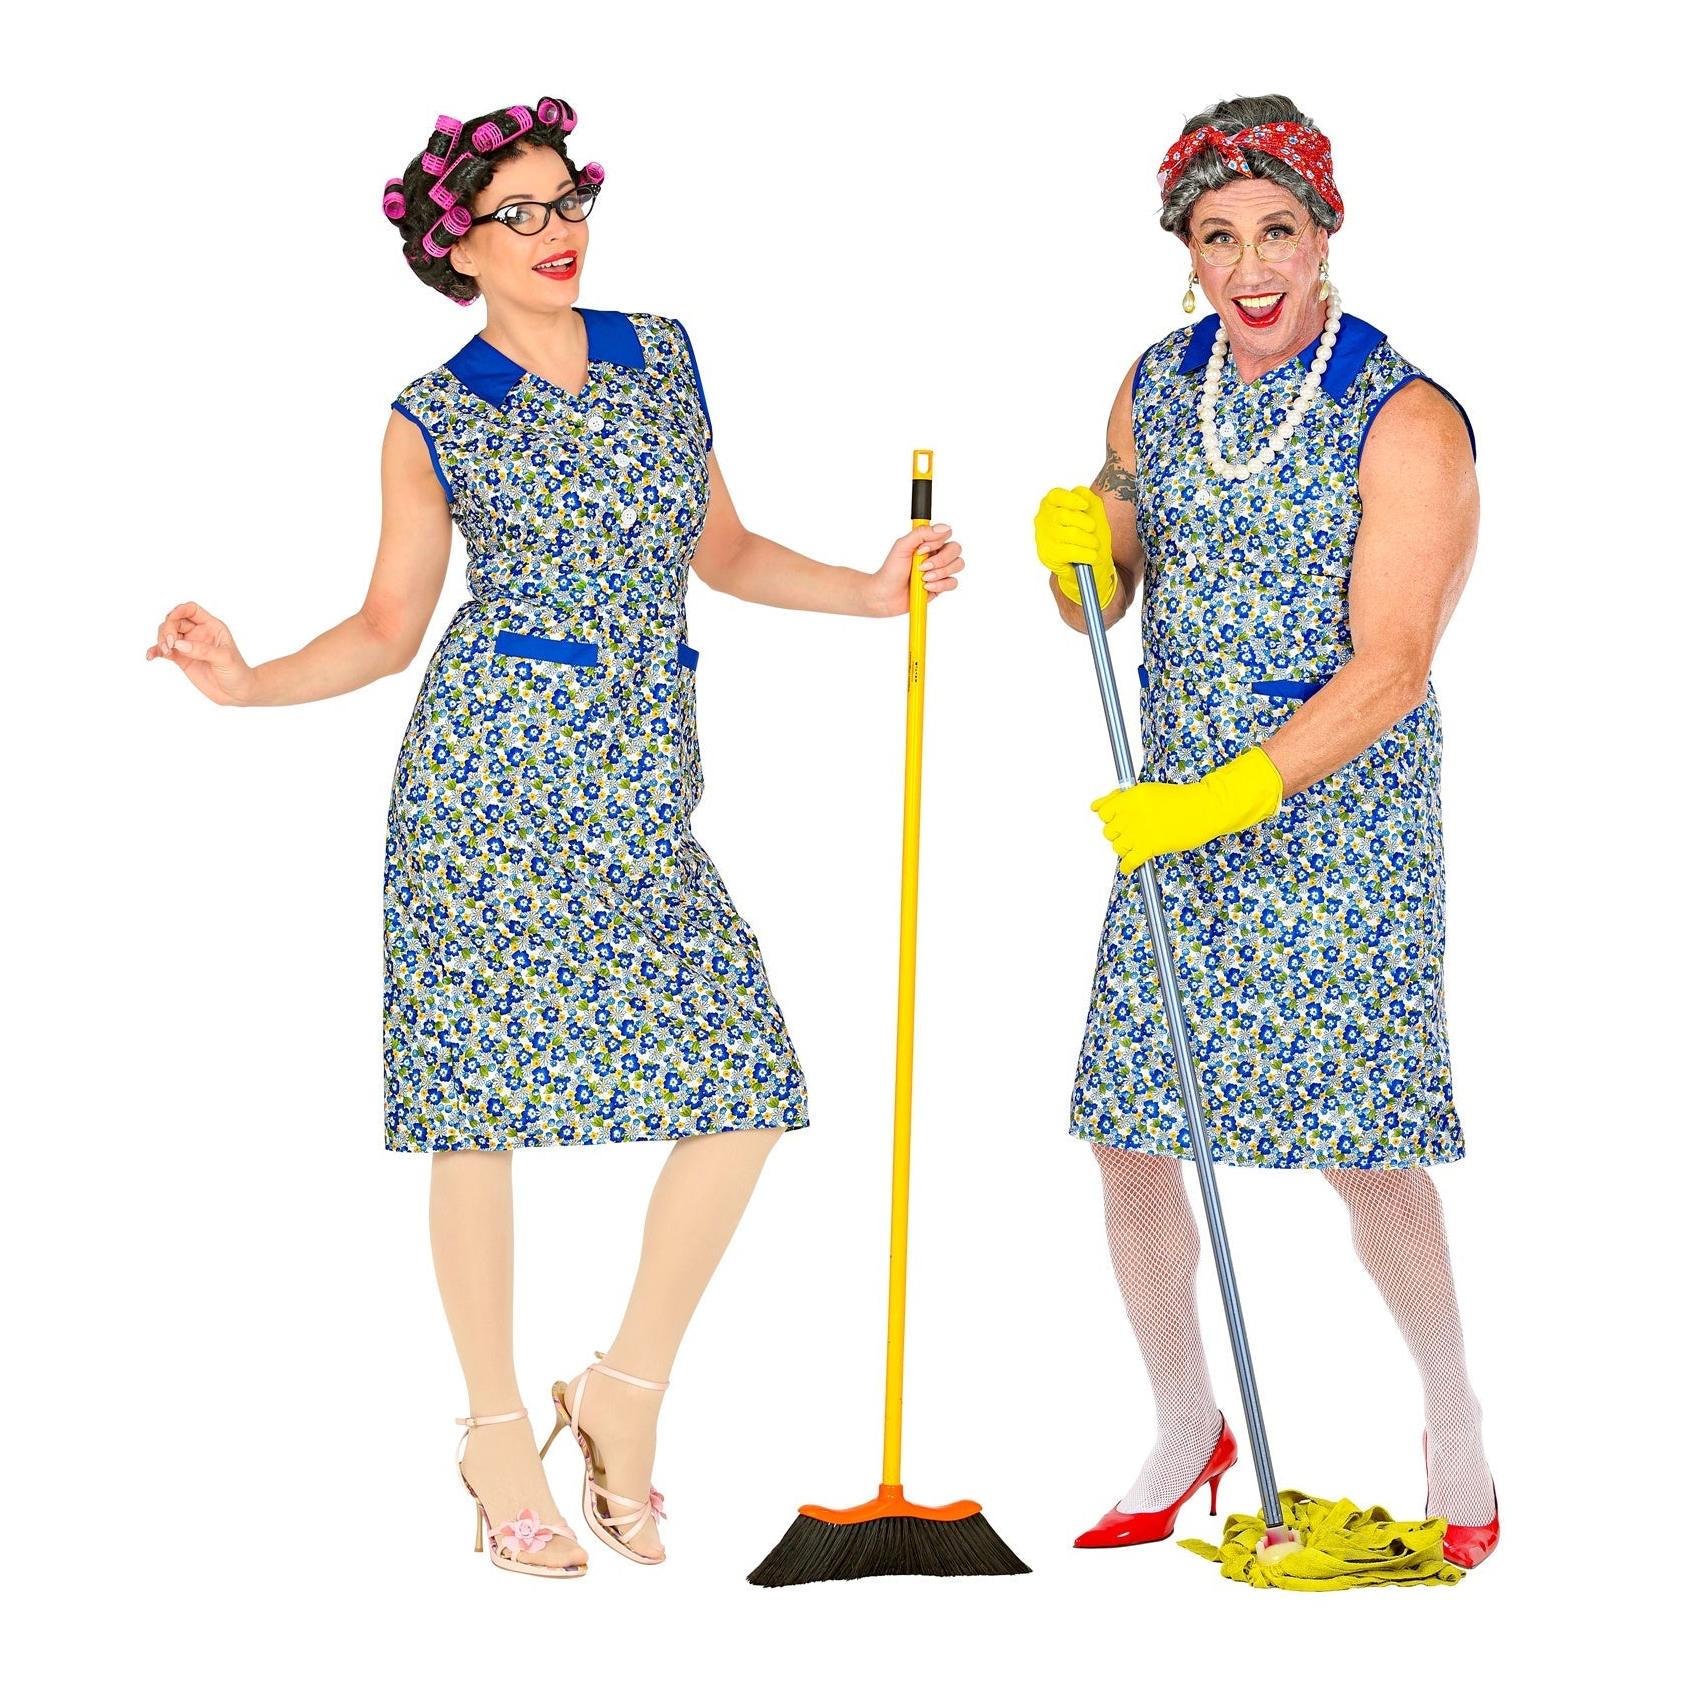

Ähnliche Suchbegriffe für Hausfrau
Top-Angebote
Produkte zum Begriff Hausfrau:

-
Darf man Hausfrau sein?
Ja, es ist erlaubt, Hausfrau zu sein. Es handelt sich um eine persönliche Entscheidung, wie man seine Zeit und seine Rolle in der Familie gestalten möchte. Es gibt keine gesetzlichen Einschränkungen oder Verbote, Hausfrau zu sein. **
-
Sollte eine verheiratete Hausfrau und Mutter, die kein eigenes Einkommen hat, Taschengeld bekommen?
Ob eine verheiratete Hausfrau und Mutter Taschengeld erhalten sollte, hängt von den individuellen Umständen und Vereinbarungen innerhalb der Familie ab. Es kann sinnvoll sein, dass die Hausfrau und Mutter über ein gewisses Budget verfügt, um persönliche Ausgaben zu tätigen oder kleine Anschaffungen zu machen. Dies kann dazu beitragen, dass sie sich finanziell unabhängiger fühlt und ihre eigenen Bedürfnisse erfüllen kann. Letztendlich ist es wichtig, dass die Familie gemeinsam eine Lösung findet, die für alle Beteiligten fair und zufriedenstellend ist. **
-
Wer zahlt Krankenversicherung bei Hausfrau?
Die Krankenversicherung für eine Hausfrau wird in der Regel von ihrem Ehepartner übernommen, sofern dieser berufstätig ist und sie über ihn familienversichert ist. Falls die Hausfrau nicht über ihren Ehepartner versichert ist, kann sie sich selbst freiwillig gesetzlich oder privat krankenversichern. In manchen Fällen kann auch das Jobcenter die Kosten für die Krankenversicherung übernehmen, wenn die Hausfrau Leistungen nach dem SGB II bezieht. Es ist wichtig, sich individuell bei der Krankenkasse oder dem zuständigen Amt über die Möglichkeiten und Voraussetzungen zu informieren. **
-
Was kostet Krankenversicherung für Hausfrau?
Die Kosten für Krankenversicherung für eine Hausfrau hängen von verschiedenen Faktoren ab, wie zum Beispiel dem gewählten Versicherungsanbieter, dem Leistungsumfang der Versicherung und dem Gesundheitszustand der Hausfrau. Es gibt verschiedene Krankenversicherungsoptionen für Hausfrauen, von günstigen Basisversicherungen bis hin zu umfassenden Zusatzversicherungen. Es ist ratsam, verschiedene Angebote zu vergleichen, um die passende Krankenversicherung zu finden, die den individuellen Bedürfnissen und dem Budget der Hausfrau entspricht. Es kann auch sinnvoll sein, sich von einem Versicherungsberater beraten zu lassen, um die bestmögliche Versicherungslösung zu finden. **

Wie ist eine Hausfrau versichert?
Wie ist eine Hausfrau versichert? Eine Hausfrau ist in der Regel über die gesetzliche Krankenversicherung ihres Ehepartners mitversichert, solange sie nicht berufstätig ist und kein eigenes Einkommen hat. Für Unfälle oder Haftpflichtschäden kann eine private Haftpflichtversicherung sinnvoll sein, um sich vor finanziellen Risiken zu schützen. Auch eine Hausratversicherung kann wichtig sein, um das Hab und Gut der Hausfrau abzusichern. Es ist empfehlenswert, sich individuell beraten zu lassen, um den passenden Versicherungsschutz für die persönliche Situation zu finden. **
Kann eine Hausfrau Rente bekommen?
Ja, Hausfrauen können unter bestimmten Bedingungen Rente bekommen. Dafür müssen sie in der Regel mindestens fünf Jahre lang in die gesetzliche Rentenversicherung eingezahlt haben, zum Beispiel durch Beiträge aus einer früheren beruflichen Tätigkeit. Alternativ können sie auch über ihren Ehepartner rentenversichert sein, wenn dieser genügend eingezahlt hat. Es ist wichtig, sich frühzeitig über die individuellen Voraussetzungen und Möglichkeiten zur Rentenansprüchen als Hausfrau zu informieren. Es kann auch sinnvoll sein, private Vorsorge wie eine Riester-Rente oder eine betriebliche Altersvorsorge in Betracht zu ziehen. **
Top-Angebote
Produkte zum Begriff Hausfrau:
-
Statt Hausfrau, Hausmann?
Ja, es ist möglich, dass ein Mann die Rolle des Hausmanns übernimmt, während die Frau außerhalb des Hauses arbeitet. Diese Entscheidung hängt von den individuellen Umständen und Präferenzen des Paares ab. Es gibt keine festgelegten Geschlechterrollen, die bestimmen, wer welche Aufgaben im Haushalt übernehmen sollte. **
-
Ist eine Hausfrau versicherungspflichtig?
Eine Hausfrau ist grundsätzlich nicht versicherungspflichtig, da sie keine Erwerbstätigkeit ausübt und somit nicht in die gesetzliche Sozialversicherung einbezogen ist. Allerdings kann eine Hausfrau freiwillig in die gesetzliche Krankenversicherung eintreten, wenn sie nicht anderweitig versichert ist. Auch die Rentenversicherung kann auf freiwilliger Basis für Hausfrauen möglich sein, um Rentenansprüche zu erwerben. Es ist empfehlenswert, sich bei der zuständigen Kranken- und Rentenversicherung über die individuellen Möglichkeiten und Bedingungen zu informieren. **
-
Darf man Hausfrau sein?
Ja, es ist erlaubt, Hausfrau zu sein. Es handelt sich um eine persönliche Entscheidung, wie man seine Zeit und seine Rolle in der Familie gestalten möchte. Es gibt keine gesetzlichen Einschränkungen oder Verbote, Hausfrau zu sein. **
-
Sollte eine verheiratete Hausfrau und Mutter, die kein eigenes Einkommen hat, Taschengeld bekommen?
Ob eine verheiratete Hausfrau und Mutter Taschengeld erhalten sollte, hängt von den individuellen Umständen und Vereinbarungen innerhalb der Familie ab. Es kann sinnvoll sein, dass die Hausfrau und Mutter über ein gewisses Budget verfügt, um persönliche Ausgaben zu tätigen oder kleine Anschaffungen zu machen. Dies kann dazu beitragen, dass sie sich finanziell unabhängiger fühlt und ihre eigenen Bedürfnisse erfüllen kann. Letztendlich ist es wichtig, dass die Familie gemeinsam eine Lösung findet, die für alle Beteiligten fair und zufriedenstellend ist. **
Ähnliche Suchbegriffe für Hausfrau
-
Wolf Regelung R2, Weiß für Regelung WRSWolf Regelung R2 Weiß für WRS – Artikel-Nr. 8906963 🎛️❄️🔥 Die Wolf Regelung R2 in Weiß ist eine zuverlässige und bewährte Bedieneinheit für Wolf WRS-Regelungssysteme. Sie ermöglicht eine komfortable Steuerung Ihrer Heizungsanlage und sorgt für einen effizienten, bedarfsgerechten Betrieb. Ideal als Ersatzteil bei Defekt oder Modernisierung. Produktvorteile: ✅ Original Wolf Ersatzteil – höchste Qualität und perfekte Kompatibilität 🎛️ Übersichtliche Bedienung – einfache und intuitive Steuerung 🏠 Optimale Heizungsregelung – für effizienten und zuverlässigen Betrieb 🎨 Zeitloses Design in Weiß – passend für Technikräume und Wohnbereiche 🔧 Einfache Montage – ideal für Wartung und Austausch Produktdetails: Hersteller: Wolf GmbH Typ: Regelung R2 Farbe: Weiß Artikel-Nummer: 8906963 Kompatibel mit: Wolf WRS Regelungssystemen Einsatzbereiche: Austausch defekter Regelungen ...691,27 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt Krankenversicherung bei Hausfrau?
Die Krankenversicherung für eine Hausfrau wird in der Regel von ihrem Ehepartner übernommen, sofern dieser berufstätig ist und sie über ihn familienversichert ist. Falls die Hausfrau nicht über ihren Ehepartner versichert ist, kann sie sich selbst freiwillig gesetzlich oder privat krankenversichern. In manchen Fällen kann auch das Jobcenter die Kosten für die Krankenversicherung übernehmen, wenn die Hausfrau Leistungen nach dem SGB II bezieht. Es ist wichtig, sich individuell bei der Krankenkasse oder dem zuständigen Amt über die Möglichkeiten und Voraussetzungen zu informieren. **
-
Was kostet Krankenversicherung für Hausfrau?
Die Kosten für Krankenversicherung für eine Hausfrau hängen von verschiedenen Faktoren ab, wie zum Beispiel dem gewählten Versicherungsanbieter, dem Leistungsumfang der Versicherung und dem Gesundheitszustand der Hausfrau. Es gibt verschiedene Krankenversicherungsoptionen für Hausfrauen, von günstigen Basisversicherungen bis hin zu umfassenden Zusatzversicherungen. Es ist ratsam, verschiedene Angebote zu vergleichen, um die passende Krankenversicherung zu finden, die den individuellen Bedürfnissen und dem Budget der Hausfrau entspricht. Es kann auch sinnvoll sein, sich von einem Versicherungsberater beraten zu lassen, um die bestmögliche Versicherungslösung zu finden. **
-
Wie ist eine Hausfrau versichert?
Wie ist eine Hausfrau versichert? Eine Hausfrau ist in der Regel über die gesetzliche Krankenversicherung ihres Ehepartners mitversichert, solange sie nicht berufstätig ist und kein eigenes Einkommen hat. Für Unfälle oder Haftpflichtschäden kann eine private Haftpflichtversicherung sinnvoll sein, um sich vor finanziellen Risiken zu schützen. Auch eine Hausratversicherung kann wichtig sein, um das Hab und Gut der Hausfrau abzusichern. Es ist empfehlenswert, sich individuell beraten zu lassen, um den passenden Versicherungsschutz für die persönliche Situation zu finden. **
-
Kann eine Hausfrau Rente bekommen?
Ja, Hausfrauen können unter bestimmten Bedingungen Rente bekommen. Dafür müssen sie in der Regel mindestens fünf Jahre lang in die gesetzliche Rentenversicherung eingezahlt haben, zum Beispiel durch Beiträge aus einer früheren beruflichen Tätigkeit. Alternativ können sie auch über ihren Ehepartner rentenversichert sein, wenn dieser genügend eingezahlt hat. Es ist wichtig, sich frühzeitig über die individuellen Voraussetzungen und Möglichkeiten zur Rentenansprüchen als Hausfrau zu informieren. Es kann auch sinnvoll sein, private Vorsorge wie eine Riester-Rente oder eine betriebliche Altersvorsorge in Betracht zu ziehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.